Domain cnce.de kaufen?
Wir ziehen mit dem Projekt
cnce.de um.
Sind Sie am Kauf der Domain
cnce.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnce.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **


Ähnliche Suchbegriffe für Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern
Top-Angebote
Produkte zum Begriff Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern:
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Laura Degel, Günter Lenz, Burkhard LiermannDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR03. Es richtet sich an Neuanwender, die bereits über grundlegende theoretische Kenntnisse der Buchhaltung verfügen. Der Autor, Günter Lenz, führt die Leser systematisch durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der DATEV-Programmeinführung bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden die Funktionen der Software anschaulich erklärt und durch zahlreiche praktische Beispiele ergänzt. Die Leser lernen, wie sie Mandanten anlegen, Buchungen erfassen und den Monats- sowie Jahresabschluss durchführen. Dieses Buch ist ein wertvoller Leitfaden für alle, die sich in die Finanzbuchhaltung einarbeiten möchten und dabei auf eine praxisnahe Herangehensweise Wert legen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
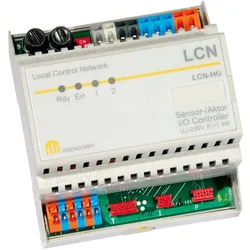
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
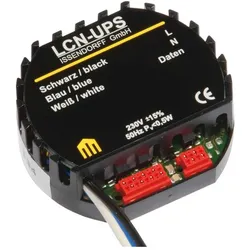
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern:
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnelleinstieg Finanzbuchhaltung, Ratgeber von Danuta RatasiewiczMit diesem praktischen und einfachen Einstieg haben Sie die Finanzbuchhaltung schnell im Griff. Anhand von konkreten Fällen lernen Sie, wie Sie Ihre Fibu zuverlässig organisieren und alle Geschäftsvorfälle korrekt behandeln. Einfach nachschlagen und Sie wissen, was zu tun ist. Inhalte: Grundwissen Buchhaltung: von der Inventur über Buchungen bis zur Bilanz. Belege richtig organisieren, Rechnungen prüfen, Aufbewahrungsfristen kennen. Konten, Kontenrahmen und -pläne. Alle Kontierungen mit SKR03 und SKR04. Umsatzsteuer: Buchung, Voranmeldung, Befreiung. Praxisbeispiele und Übungsaufgaben mit zahlreichen Tipps und konkreten Handlungsanweisungen bei typischen Geschäftsvorfällen. In der 7. Auflage: aktualisierte Kontenpläne SKR 03 und SKR 04, neue Geschäftsvorfälle zur Künstlersozialkasse, Wiedereinführung der degressiven Abschreibung. Digitale Extras: Übungsaufgaben mit Lösungen, Gesetzestexte, Arbeitshilfen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Laura Degel, Günter Lenz, Burkhard LiermannDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR03. Es richtet sich an Neuanwender, die bereits über grundlegende theoretische Kenntnisse der Buchhaltung verfügen. Der Autor, Günter Lenz, führt die Leser systematisch durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der DATEV-Programmeinführung bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden die Funktionen der Software anschaulich erklärt und durch zahlreiche praktische Beispiele ergänzt. Die Leser lernen, wie sie Mandanten anlegen, Buchungen erfassen und den Monats- sowie Jahresabschluss durchführen. Dieses Buch ist ein wertvoller Leitfaden für alle, die sich in die Finanzbuchhaltung einarbeiten möchten und dabei auf eine praxisnahe Herangehensweise Wert legen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Programmierung mit Strukturierter Text, Fachbücher von Ulrich KanngiesserMit der Möglichkeit, kostengünstige Automatisierungssysteme mittels strukturiertem Text (ST) zu programmieren, ist der Weg weg von der AWL als Programmiersprache vorgegeben. Mit der Einführung der SCL (Structured Control Language) statt der AWL für die S7-1200 hat das Unternehmen Siemens diese Richtung wohl endgültig vorgegeben. Zahlreiche andere Unternehmen bieten auch eine textbasierte Programmierung an, und folgende Skriptsprachen werden ebenfalls in diesem Buch behandelt: Codesys, Multiprog, PC Worx, PC Worx Express, logi.CAD 3, PAS 4000, C-Control. Es gibt gute Gründe für ST, STL bzw. SCL: Die Portierung auf neue Programmiersysteme oder andere Steuerungshersteller ist einfach. Sie sind effizient und kompakt, um komplexe Aufgaben zu beschreiben, wie beispielsweise Regelungstechnik, Datenaufbereitungen und Datenkontrollen, Berechnungen und vieles mehr. Wissen und Erfahrungen aus anderen Skriptsprachen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.